El ajuste de las finanzas públicas colombianas no puede depender exclusivamente de los recortes de gasto. Esa es una de las principales conclusiones del análisis de ANIF sobre el Proyecto de Ley 477 de 2026, denominado Ley de Rescate Económico, radicado el pasado 29 de octubre.
La entidad reconoce el diagnóstico que plantea el Gobierno: actualmente, uno de cada tres pesos del recaudo tributario se destina al pago de la deuda, cuando hace diez años la proporción era de uno de cada seis. Sin embargo, advierte que las medidas de austeridad, por sí solas, no alcanzan para corregir el desequilibrio fiscal. Por eso, considera que el debate no debería limitarse a determinar qué medidas tienen mayor aceptación política, sino a establecer cuánto necesita ajustar el Estado para recuperar la sostenibilidad de sus finanzas.
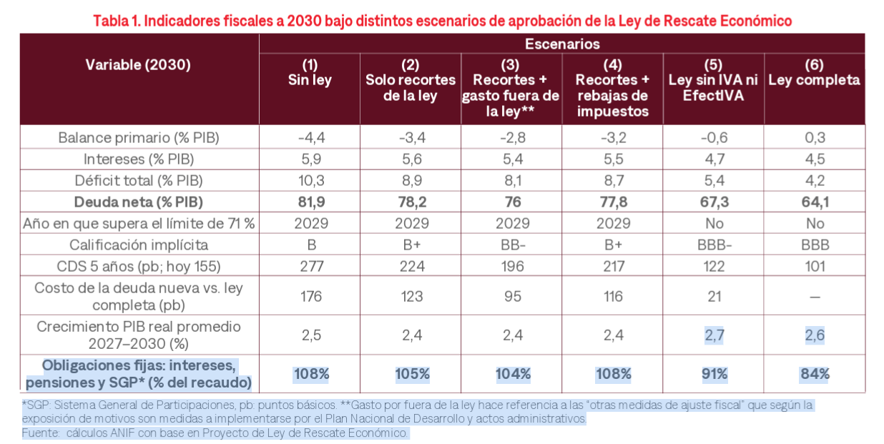
En su evaluación, la entidad proyectó seis escenarios de aprobación de la iniciativa hasta 2030. Los primeros cuatro contemplan diferentes combinaciones de recortes de gasto, sin incorporar medidas adicionales de ingresos. Incluso si el Gobierno reduce su nómina, los contratos por prestación de servicios (OPS) y aplica las demás medidas de austeridad propuestas, mantendría un déficit primario —antes del pago de intereses— de entre 2,8% y 3,4% del PIB en 2030.
Sin la ley, ese faltante alcanzaría 4,4%. Además, si los recortes se acompañan de una reducción de impuestos, el balance fiscal empeoraría: el déficit pasaría de 2,8% a 3,2% del PIB frente al escenario de referencia señalado por ANIF. En consecuencia, el menor recaudo tendría que compensarse con nuevas obligaciones de deuda. La advertencia es relevante porque disminuir el gasto sin garantizar los ingresos necesarios no elimina el problema de fondo: traslada las necesidades de financiamiento hacia los mercados.
Más deuda significa mayores costos para Colombia
El impacto no se limitaría a las cuentas del Gobierno. Según las estimaciones de este centro de pensamiento, en los cuatro escenarios sin medidas adicionales de ingresos, el indicador de riesgo crediticio CDS a cinco años, que funciona como una referencia del costo de asegurar la deuda soberana frente a un posible incumplimiento, subiría de los actuales 155 puntos básicos a un rango de entre 196 y 277 puntos básicos.
Esto significa que cada nuevo peso que solicite prestado el Gobierno tendría un costo de financiación entre 95 y 176 puntos básicos superior al que tendría con la aprobación integral de la ley. A su vez, la deuda neta superaría en 2029 el límite de 71% del PIB establecido por la regla fiscal y llegaría a niveles de entre 76% y 82% en 2030. El quinto escenario, que contempla aprobar la iniciativa sin ampliar la base del IVA ni incorporar el mecanismo de devolución EfectIVA, mantendría la deuda en 67% del PIB en 2030. Aunque estaría por debajo del límite de la regla fiscal, las obligaciones fijas del Estado seguirían presionando considerablemente las cuentas públicas.
En efecto, ANIF calcula que los intereses de la deuda, las pensiones y las transferencias de la Nación a departamentos y municipios para financiar salud y educación, mediante el Sistema General de Participaciones, consumirían 91% del recaudo tributario en ese quinto escenario. En los primeros cuatro, esas obligaciones superarían los ingresos tributarios, al representar entre 104% y 108% del recaudo.
La aprobación integral de la ley constituye el único escenario evaluado en el que el Gobierno alcanzaría un superávit primario de 0,3% del PIB en 2030, reduciría la deuda neta a 64% del PIB y limitaría esas obligaciones al 84% de los ingresos tributarios. No obstante, incluso con todas las medidas aprobadas, la deuda permanecería por encima del ancla de 55% del PIB, por lo que el esfuerzo fiscal tendría que continuar después de 2030.